Domain betriebswirtschaftliche-steuerlehre.de kaufen?
Wir ziehen mit dem Projekt
betriebswirtschaftliche-steuerlehre.de um.
Sind Sie am Kauf der Domain
betriebswirtschaftliche-steuerlehre.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain betriebswirtschaftliche-steuerlehre.de kaufen?
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
Wie wird die Steuerberechnung für Selbstständige und Freiberufler unter Berücksichtigung von Einkommensteuer, Umsatzsteuer und Gewerbesteuer durchgeführt?
Die Einkommensteuer wird auf Basis des Gewinns aus der selbstständigen Tätigkeit berechnet. Die Umsatzsteuer wird auf die erzielten Umsätze erhoben und die Gewerbesteuer richtet sich nach dem Gewerbeertrag. Alle drei Steuern müssen von Selbstständigen und Freiberuflern in ihrer Steuererklärung berücksichtigt werden. **


Ähnliche Suchbegriffe für Employment rate
Top-Angebote
Produkte zum Begriff Employment rate:
-
Schaufelberger:Supported Employment, Fachbücher von Schaufelberger, DanielBei Supported Employment werden Personen mit Benachteiligungen dabei unterstützt, dauerhaft eine bezahlte Arbeit auf dem allgemeinen Arbeitsmarkt zu finden. Es gilt als besonders wirksamer Ansatz der Arbeitsintegration. Die aktualisierte Auflage gibt einen Überblick zu Supported Employment und zeigt, was die Umsetzung - unter Berücksichtigung der Rahmenbedingungen in der Schweiz - bedeutet. Job Coaches, Fach- und Führungskräfte sowie Verwaltungsverantwortliche im Bereich Arbeitsmarktintegration sowie Studierende der Sozialen Arbeit erhalten damit eine kompakte und praxisnahe Orientierung zum Konzept und zur Umsetzung von Supported Employment und Supported Education.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schneeloch, Dieter: Betriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, ErtragsteuernBetriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, Ertragsteuern , StB Univ.-Prof. Dr. Dieter Schneeloch, Emeritus und Leiter der Abteilung für Betriebswirtschaftliche Steuerlehre des ?Centrum für Steuern und Finanzen (CSF)? an der FernUniversität in Hagen. Univ.-Prof. Dr. Stephan Meyering, Inhaber des Lehrstuhls für Betriebswirtschaftslehre, insb. Betriebswirtschaftliche Steuerlehre an der FernUniversität in Hagen. StB Prof. Dr. habil. Guido Patek, Professor für Rechnungswesen und Steuern an der Hoch- schule Osnabrück, Fakultät für Management, Kultur und Technik. StB Dr. Melanie Frieling, Vertretungsprofessorin an der Hochschule Bielefeld sowie freiberuflich tätige Steuerberaterin in Emstek. Die Neuauflage dieses Lehrbuchs ist der erste Teil des ursprünglich von Dieter Schneeloch begründeten und nunmehr sechsbändigen Gemeinschaftswerks zur Betriebswirtschaftlichen Steuerlehre. Aufbauend auf der bewährten Grundstruktur fokussiert und vertieft Band 1: ?Grundlagen der Besteuerung, Ertragsteuern? die Inhalte: Grundlagen, Grundbegriffe, Durchführung der Besteuerung Einkommensteuer Körperschaftsteuer Gewerbesteuer Zuschlagsteuern, Zulagen, Prämien Der Grundlagenteil gibt einen prägnanten Überblick über das deutsche Steuersystem und vermittelt Kenntnisse zu den Steuerrechtsquellen, zur Methodik der Steuerrechtsauslegung sowie zur Durchführung der Besteuerung. Der Hauptteil beschreibt die Rechtsvorschriften zur Einkommen- und Körperschaftsteuer, inkl. ihrer Zuschlagsteuern, sowie die Gewerbesteuer. Viele Praxisbeispiele, Übungsaufgaben und anschauliche Abbildungen erleichtern das Verständnis. Zielgruppe Studierende der Betriebswirtschaftslehre, der Steuerrechtswissenschaft und der Finanzwissenschaft an Universitäten und Hochschulen, Angehörige steuerberatender Berufe, Unternehmensberater und Juristen sowie Mitarbeiter in der Finanzverwaltung und in Steuerfachabteilungen von Unternehmen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 8. Auflage, Erscheinungsjahr: 20241006, Produktform: Kartoniert, Autoren: Schneeloch, Dieter~Meyering, Stephan~Patek, Guido~Frieling, Melanie, Edition: NED, Auflage: 24008, Auflage/Ausgabe: 8. Auflage, Seitenzahl/Blattzahl: 268, Abbildungen: mit Abbildungen, Keyword: Einkommensteuer; Gewerbesteuer; Körperschaftsteuer; Praxisbeispiele; Übungsaufgaben, Fachschema: Abgabe - Abgabenordnung - AO~Besteuerung~Steuerrecht / Besteuerung~Betrieb / Recht, Verträge, Steuern~Finanzierung~Finanzwirtschaft~Politik / Arbeit, Betrieb, Gewerkschaft~Besteuerung / Steuer (Abgabe)~Steuer~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Unternehmensfinanzierung~Steuer- und Abgabenrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 287 Blätter, Länge: 240, Breite: 160, Höhe: 18, Gewicht: 518, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,26,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
COROS Heart Rate Monitor Orange. Wearing position: Bicep - Comfortable and simpler to wear than a chest strap. . Easy to adjust the fit and remove the sensor for quick cleaning. . Our latest multi-channel optical sensor for precise measurement. . Up to 3 simultaneous connections with Bluetooth-enabled devices. . Wear detection allows for automatic device pairing for new workouts. . 38 hours of full operation or 80 days in standby mode on a single charge. . Rechargeable with a magnetic USB charging cable. . Compatible with any Bluetooth heart rate-enabled device Compatible with any Bluetooth heart rate-enabled device, the COROS Heart Rate Monitor delivers over 38 hours of continuous accurate heart rate monitoring to track your workouts in distraction-free comfort.89,00 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
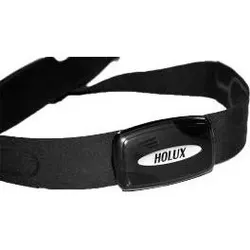
Holux ANT+ Heart Rate, PulsgurtDer ANT+ Heart Rate Pulsgurt ist ein präzises und zuverlässiges Gerät zur Herzfrequenzmessung, das sich ideal für Sportler und Fitnessbegeisterte eignet. Dieser Pulsgurt wird um die Brust getragen und bietet eine komfortable Passform, die sich an verschiedene Körpergrössen anpassen lässt. Ausgestattet mit einem ANT+ Modul, ermöglicht er eine nahtlose Verbindung zu kompatiblen Fitnessgeräten und Apps, um die Herzfrequenz in Echtzeit zu überwachen. Der Gurt ist in einem schlichten Schwarz gehalten und passt zu verschiedenen Marken und Modellen, insbesondere zu Produkten von Lux. Die Verwendung des ANT+ Protokolls gewährleistet eine stabile und zuverlässige Datenübertragung, was für eine präzise Analyse der Trainingsintensität von grosser Bedeutung ist. Der ANT+ Heart Rate Pulsgurt ist somit ein unverzichtbares Zubehör für alle, die ihre Fitnessziele ernst nehmen und ihre Leistung kontinuierlich verbessern möchten.279,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wird Umsatzsteuer mit Einkommensteuer verrechnet?
Wird Umsatzsteuer mit Einkommensteuer verrechnet? Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Steuerarten, die unterschiedliche Aspekte der wirtschaftlichen Aktivitäten einer Person oder eines Unternehmens besteuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuerarten. Unternehmen müssen sowohl Umsatzsteuer als auch Einkommensteuer an das Finanzamt zahlen, da sie unterschiedliche steuerliche Verpflichtungen darstellen. **
-
Kann Gewerbesteuer von Einkommensteuer abgezogen werden?
Kann Gewerbesteuer von Einkommensteuer abgezogen werden? Nein, Gewerbesteuer ist eine separate Steuer, die auf den Gewinn von Unternehmen erhoben wird und nicht direkt mit der Einkommensteuer verrechnet werden kann. Die Gewerbesteuer wird auf kommunaler Ebene festgelegt und dient der Finanzierung von Gemeindeaufgaben. Einkommensteuer hingegen wird auf das Einkommen von natürlichen Personen erhoben und ist eine Bundessteuer. Beide Steuern werden unabhhängig voneinander berechnet und müssen separat entrichtet werden. **
-
Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Umsatzsteuer, Einkommensteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss die Umsatzsteuer korrekt berechnen, abführen und in seinen Umsatzsteuervoranmeldungen rechtzeitig an das Finanzamt melden. Zudem muss er seine Einkünfte aus dem Gewerbebetrieb in der Einkommensteuererklärung angeben und die entsprechenden Steuern entrichten. Darüber hinaus ist er verpflichtet, die Gewerbesteuer zu ermitteln, zu zahlen und in der Gewerbesteuererklärung zu deklarieren. Es ist wichtig, dass der Gewerbetreibende alle steuerlichen Pflichten fristgerecht erfüllt, um Bußgelder und Sanktionen zu vermeiden. **
-
Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Einkommensteuer, Umsatzsteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss seine Einkünfte aus dem Gewerbebetrieb in der Einkommensteuererklärung angeben und entsprechende Steuern zahlen. Zudem ist er verpflichtet, Umsatzsteuer auf seine Umsätze zu erheben, abzuführen und regelmäßig Umsatzsteuervoranmeldungen abzugeben. Darüber hinaus muss er die Gewerbesteuer an die Gemeinde zahlen, in der sein Gewerbebetrieb ansässig ist, und hierfür eine Gewerbesteuererklärung abgeben. Es ist wichtig, dass der Gewerbetreibende alle steuerlichen Pflichten fristgerecht erfüllt, um Bußgelder und Sanktionen zu vermeiden. **


Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Umsatzsteuer, Einkommensteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss die Umsatzsteuer korrekt berechnen, abführen und in seinen Umsatzsteuervoranmeldungen rechtzeitig an das Finanzamt melden. Zudem ist er verpflichtet, seine Einkünfte aus dem Gewerbebetrieb in seiner Einkommensteuererklärung anzugeben und die entsprechende Einkommensteuer zu entrichten. Darüber hinaus muss er die Gewerbesteuererklärung abgeben und die Gewerbesteuer an die Gemeinde zahlen, in der sein Gewerbebetrieb ansässig ist. Es ist wichtig, alle steuerlichen Pflichten fristgerecht zu erfüllen, um Bußgelder und Sanktionen zu vermeiden. **
Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Umsatzsteuer, Einkommensteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss die Umsatzsteuer korrekt berechnen, abführen und in seinen Umsatzsteuervoranmeldungen rechtzeitig an das Finanzamt melden. Zudem muss er seine Einkommensteuererklärung fristgerecht abgeben und die Einkommensteuer entsprechend seiner Gewinne zahlen. Darüber hinaus ist er verpflichtet, die Gewerbesteuer zu ermitteln, zu zahlen und in seiner Gewerbesteuererklärung anzugeben. Es ist wichtig, dass der Gewerbetreibende alle steuerlichen Pflichten fristgerecht erfüllt, um Bußgelder und Sanktionen zu vermeiden. **
Top-Angebote
Produkte zum Begriff Employment rate:
-
Wahab, A: Telecommunication, Employment Rate and the Nigeria, Taschenbuch von Adekunle Wahab, LAP LAMBERT Academic Publishing, 978-3-8454-7428-1Wahab, A: Telecommunication, Employment Rate And The Nigeria, Taschenbuch Von Adekunle Wahab, Lap Lambert Academic Publishing, 978-3-8454-7428-1, Seitenanzahl: 7649,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schaufelberger:Supported Employment, Fachbücher von Schaufelberger, DanielBei Supported Employment werden Personen mit Benachteiligungen dabei unterstützt, dauerhaft eine bezahlte Arbeit auf dem allgemeinen Arbeitsmarkt zu finden. Es gilt als besonders wirksamer Ansatz der Arbeitsintegration. Die aktualisierte Auflage gibt einen Überblick zu Supported Employment und zeigt, was die Umsetzung - unter Berücksichtigung der Rahmenbedingungen in der Schweiz - bedeutet. Job Coaches, Fach- und Führungskräfte sowie Verwaltungsverantwortliche im Bereich Arbeitsmarktintegration sowie Studierende der Sozialen Arbeit erhalten damit eine kompakte und praxisnahe Orientierung zum Konzept und zur Umsetzung von Supported Employment und Supported Education.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schneeloch, Dieter: Betriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, ErtragsteuernBetriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, Ertragsteuern , StB Univ.-Prof. Dr. Dieter Schneeloch, Emeritus und Leiter der Abteilung für Betriebswirtschaftliche Steuerlehre des ?Centrum für Steuern und Finanzen (CSF)? an der FernUniversität in Hagen. Univ.-Prof. Dr. Stephan Meyering, Inhaber des Lehrstuhls für Betriebswirtschaftslehre, insb. Betriebswirtschaftliche Steuerlehre an der FernUniversität in Hagen. StB Prof. Dr. habil. Guido Patek, Professor für Rechnungswesen und Steuern an der Hoch- schule Osnabrück, Fakultät für Management, Kultur und Technik. StB Dr. Melanie Frieling, Vertretungsprofessorin an der Hochschule Bielefeld sowie freiberuflich tätige Steuerberaterin in Emstek. Die Neuauflage dieses Lehrbuchs ist der erste Teil des ursprünglich von Dieter Schneeloch begründeten und nunmehr sechsbändigen Gemeinschaftswerks zur Betriebswirtschaftlichen Steuerlehre. Aufbauend auf der bewährten Grundstruktur fokussiert und vertieft Band 1: ?Grundlagen der Besteuerung, Ertragsteuern? die Inhalte: Grundlagen, Grundbegriffe, Durchführung der Besteuerung Einkommensteuer Körperschaftsteuer Gewerbesteuer Zuschlagsteuern, Zulagen, Prämien Der Grundlagenteil gibt einen prägnanten Überblick über das deutsche Steuersystem und vermittelt Kenntnisse zu den Steuerrechtsquellen, zur Methodik der Steuerrechtsauslegung sowie zur Durchführung der Besteuerung. Der Hauptteil beschreibt die Rechtsvorschriften zur Einkommen- und Körperschaftsteuer, inkl. ihrer Zuschlagsteuern, sowie die Gewerbesteuer. Viele Praxisbeispiele, Übungsaufgaben und anschauliche Abbildungen erleichtern das Verständnis. Zielgruppe Studierende der Betriebswirtschaftslehre, der Steuerrechtswissenschaft und der Finanzwissenschaft an Universitäten und Hochschulen, Angehörige steuerberatender Berufe, Unternehmensberater und Juristen sowie Mitarbeiter in der Finanzverwaltung und in Steuerfachabteilungen von Unternehmen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 8. Auflage, Erscheinungsjahr: 20241006, Produktform: Kartoniert, Autoren: Schneeloch, Dieter~Meyering, Stephan~Patek, Guido~Frieling, Melanie, Edition: NED, Auflage: 24008, Auflage/Ausgabe: 8. Auflage, Seitenzahl/Blattzahl: 268, Abbildungen: mit Abbildungen, Keyword: Einkommensteuer; Gewerbesteuer; Körperschaftsteuer; Praxisbeispiele; Übungsaufgaben, Fachschema: Abgabe - Abgabenordnung - AO~Besteuerung~Steuerrecht / Besteuerung~Betrieb / Recht, Verträge, Steuern~Finanzierung~Finanzwirtschaft~Politik / Arbeit, Betrieb, Gewerkschaft~Besteuerung / Steuer (Abgabe)~Steuer~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Unternehmensfinanzierung~Steuer- und Abgabenrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 287 Blätter, Länge: 240, Breite: 160, Höhe: 18, Gewicht: 518, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,26,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
-
Wie wird die Steuerberechnung für Selbstständige und Freiberufler unter Berücksichtigung von Einkommensteuer, Umsatzsteuer und Gewerbesteuer durchgeführt?
Die Einkommensteuer wird auf Basis des Gewinns aus der selbstständigen Tätigkeit berechnet. Die Umsatzsteuer wird auf die erzielten Umsätze erhoben und die Gewerbesteuer richtet sich nach dem Gewerbeertrag. Alle drei Steuern müssen von Selbstständigen und Freiberuflern in ihrer Steuererklärung berücksichtigt werden. **
-
Wird Umsatzsteuer mit Einkommensteuer verrechnet?
Wird Umsatzsteuer mit Einkommensteuer verrechnet? Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Steuerarten, die unterschiedliche Aspekte der wirtschaftlichen Aktivitäten einer Person oder eines Unternehmens besteuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuerarten. Unternehmen müssen sowohl Umsatzsteuer als auch Einkommensteuer an das Finanzamt zahlen, da sie unterschiedliche steuerliche Verpflichtungen darstellen. **
-
Kann Gewerbesteuer von Einkommensteuer abgezogen werden?
Kann Gewerbesteuer von Einkommensteuer abgezogen werden? Nein, Gewerbesteuer ist eine separate Steuer, die auf den Gewinn von Unternehmen erhoben wird und nicht direkt mit der Einkommensteuer verrechnet werden kann. Die Gewerbesteuer wird auf kommunaler Ebene festgelegt und dient der Finanzierung von Gemeindeaufgaben. Einkommensteuer hingegen wird auf das Einkommen von natürlichen Personen erhoben und ist eine Bundessteuer. Beide Steuern werden unabhhängig voneinander berechnet und müssen separat entrichtet werden. **
Ähnliche Suchbegriffe für Employment rate
-
COROS Heart Rate Monitor Orange. Wearing position: Bicep - Comfortable and simpler to wear than a chest strap. . Easy to adjust the fit and remove the sensor for quick cleaning. . Our latest multi-channel optical sensor for precise measurement. . Up to 3 simultaneous connections with Bluetooth-enabled devices. . Wear detection allows for automatic device pairing for new workouts. . 38 hours of full operation or 80 days in standby mode on a single charge. . Rechargeable with a magnetic USB charging cable. . Compatible with any Bluetooth heart rate-enabled device Compatible with any Bluetooth heart rate-enabled device, the COROS Heart Rate Monitor delivers over 38 hours of continuous accurate heart rate monitoring to track your workouts in distraction-free comfort.89,00 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
Holux ANT+ Heart Rate, PulsgurtDer ANT+ Heart Rate Pulsgurt ist ein präzises und zuverlässiges Gerät zur Herzfrequenzmessung, das sich ideal für Sportler und Fitnessbegeisterte eignet. Dieser Pulsgurt wird um die Brust getragen und bietet eine komfortable Passform, die sich an verschiedene Körpergrössen anpassen lässt. Ausgestattet mit einem ANT+ Modul, ermöglicht er eine nahtlose Verbindung zu kompatiblen Fitnessgeräten und Apps, um die Herzfrequenz in Echtzeit zu überwachen. Der Gurt ist in einem schlichten Schwarz gehalten und passt zu verschiedenen Marken und Modellen, insbesondere zu Produkten von Lux. Die Verwendung des ANT+ Protokolls gewährleistet eine stabile und zuverlässige Datenübertragung, was für eine präzise Analyse der Trainingsintensität von grosser Bedeutung ist. Der ANT+ Heart Rate Pulsgurt ist somit ein unverzichtbares Zubehör für alle, die ihre Fitnessziele ernst nehmen und ihre Leistung kontinuierlich verbessern möchten.279,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rate mal! Gesellschaftsspiel - auf UngarischSie suchen ein unterhaltsames Gesellschaftsspiel, bei dem Kinder und Familienmitglieder ihre Beobachtungsgabe und ihr Kombinationsvermögen auf die Probe stellen können? Das „Wer ist es?“ Gesellschaftsspiel ist ein Frage- und Deduktionsspiel, bei dem es das Ziel der Spieler ist, möglichst schnell die vom Gegner ausgewählte Figur zu erraten. Das Spiel fördert logisches Denken, Konzentration und Kommunikationsfähigkeit und sorgt gleichzeitig für ein spannendes gemeinsames Spielerlebnis. Produkteigenschaften Marke: Hasbro Produktkategorie: logisches Gesellschaftsspiel Empfohlenes Alter: ab 6 Jahren Hauptfunktion: Figuren erraten anhand von Fragen und Ausschlussverfahren Geförderte Fähigkeiten: logisches Denken, Beobachtungsgabe, Gedächtnis, Kommunikation Teile / Zubehör: Spielbretter, Charakterkarten, Spielelemente, Spielanleitung auf Ungarisch Weitere wichtige Eigenschaft: Ratespiel-Gesellschaftsspiel für zwei Spieler Detaillierte Produktbeschreibung Das „Wer ist es?“ Gesellschaftsspiel bietet einen klassischen Frage-Spielablauf, bei dem die Spieler geschickte Fragen stellen müssen, um herauszufinden, welche Figur der Gegenspieler ausgewählt hat. Mit den richtigen Fragen können sie nach und nach die Möglichkeiten eingrenzen und durch logische Schlussfolgerungen zur Lösung gelangen. Durch die einfachen Spielregeln ist das Spiel schnell erlernt, sodass auch jüngere Spieler problemlos mitmachen können. Jede Runde stellt eine neue Herausforderung dar, denn die Auswahl der Figuren und die gestellten Fragen sorgen jedes Mal für ein anderes Spielerlebnis. Beim Spielen üben Kinder Beobachtung, das Ordnen von Informationen und das Schließen von Zusammenhängen. Das Fragenstellen und Beantworten fördert die Kommunikationsfähigkeit, während die Spieler gleichzeitig lernen, ihre Entscheidungen gut zu überlegen. Dank seines kompakten Designs lässt sich das „Wer ist es?“ Gesellschaftsspiel leicht verstauen und ist die ideale Wahl für das Spielen zu Hause. Es bietet eine hervorragende Möglichkeit für gemeinsame Zeit mit Geschwistern, Freunden oder Familienmitgliedern. Für wen ist es geeignet? Das „Wer ist es?“ Gesellschaftsspiel wird ab 6 Jahren für Kinder empfohlen, die Frage-, Denk- und Logikspiele lieben. Es ist besonders gut geeignet für alle, die Spaß daran haben, Rätsel zu lösen und Herausforderungen zu meistern, die auf Schlussfolgerungen beruhen. Es ist für die Verwendung in Innenräumen gedacht, benötigt keine Batterien und kann daher leicht bei Familien-Spielrunden, Geburtstagen oder als Geschenk hervorgeholt werden.22,79 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Umsatzsteuer, Einkommensteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss die Umsatzsteuer korrekt berechnen, abführen und in seinen Umsatzsteuervoranmeldungen rechtzeitig an das Finanzamt melden. Zudem muss er seine Einkünfte aus dem Gewerbebetrieb in der Einkommensteuererklärung angeben und die entsprechenden Steuern entrichten. Darüber hinaus ist er verpflichtet, die Gewerbesteuer zu ermitteln, zu zahlen und in der Gewerbesteuererklärung zu deklarieren. Es ist wichtig, dass der Gewerbetreibende alle steuerlichen Pflichten fristgerecht erfüllt, um Bußgelder und Sanktionen zu vermeiden. **
-
Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Einkommensteuer, Umsatzsteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss seine Einkünfte aus dem Gewerbebetrieb in der Einkommensteuererklärung angeben und entsprechende Steuern zahlen. Zudem ist er verpflichtet, Umsatzsteuer auf seine Umsätze zu erheben, abzuführen und regelmäßig Umsatzsteuervoranmeldungen abzugeben. Darüber hinaus muss er die Gewerbesteuer an die Gemeinde zahlen, in der sein Gewerbebetrieb ansässig ist, und hierfür eine Gewerbesteuererklärung abgeben. Es ist wichtig, dass der Gewerbetreibende alle steuerlichen Pflichten fristgerecht erfüllt, um Bußgelder und Sanktionen zu vermeiden. **
-
Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Umsatzsteuer, Einkommensteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss die Umsatzsteuer korrekt berechnen, abführen und in seinen Umsatzsteuervoranmeldungen rechtzeitig an das Finanzamt melden. Zudem ist er verpflichtet, seine Einkünfte aus dem Gewerbebetrieb in seiner Einkommensteuererklärung anzugeben und die entsprechende Einkommensteuer zu entrichten. Darüber hinaus muss er die Gewerbesteuererklärung abgeben und die Gewerbesteuer an die Gemeinde zahlen, in der sein Gewerbebetrieb ansässig ist. Es ist wichtig, alle steuerlichen Pflichten fristgerecht zu erfüllen, um Bußgelder und Sanktionen zu vermeiden. **
-
Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Umsatzsteuer, Einkommensteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss die Umsatzsteuer korrekt berechnen, abführen und in seinen Umsatzsteuervoranmeldungen rechtzeitig an das Finanzamt melden. Zudem muss er seine Einkommensteuererklärung fristgerecht abgeben und die Einkommensteuer entsprechend seiner Gewinne zahlen. Darüber hinaus ist er verpflichtet, die Gewerbesteuer zu ermitteln, zu zahlen und in seiner Gewerbesteuererklärung anzugeben. Es ist wichtig, dass der Gewerbetreibende alle steuerlichen Pflichten fristgerecht erfüllt, um Bußgelder und Sanktionen zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.